常時お抱えのサラリーマンとして働いているから将来年金もあるから安心かといえば、必ずしもそうとは言えません。
サラリーマンには厚生年金などの上乗せ部分が老後の生活費のほとんどをカバーしてくれる制度があって、個人事業主の場合はこれに代わるものをじぶんで準備しないとならないといったことはありますが、定年まで雇い続けてもらえず想定していた額をもらえない可能性も高まってきているため、フリーや自営であろうが雇われであろうが資産形成はしておいたほうが良いのは同じです。
制度は整っているものの
整備された制度だけを見れば、雇用されている人のほうが年金が手厚いので安心のようには見えるので、ファイナンシャルフィールドの「老後資金の考え方って?個人事業主はより深刻に考えたい資産形成」によると、個人事業主はサラリーマン以上に将来の老後資金準備に関して真剣に考える必要があるとのことなのですが…
老後の資金準備あるいは不測の事態=クビあるいは仕事ゼロに備えるという意味においては、サラリーマンであろうが雇われであろうが、やっておくべきことだと思うのです。
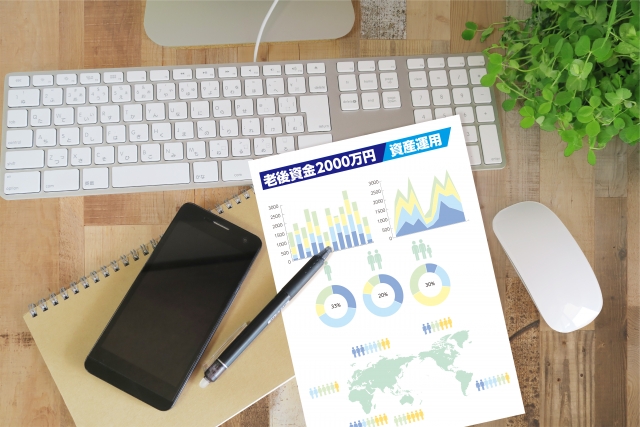
まず個人事業主とモデル世帯(サラリーマン×専業主婦)の年金受給額の平均を見比べてみますと、個人事業主の夫婦は国民年金のみ×二人分で月額約13万円に対し、モデルケースの世帯は月額約22万円受給できるということで、毎月約9万円もの差が出ます。ですがこれは、サラリーマンがもし現役の間ずっと雇い続けてもらえればの話です。
ここでも何度か触れたように、今は「最初に就いた仕事の勤め先にずっと雇い続けてもらえる」を前提に何かを試算することが難しくなってきています。最近になりコロナ禍の影響により40代・50代の人員の大量リストラ開始の報道が出始めてきましたが、今回の事態とは関係なくじつは既にこうした動きは昨年半ばくらいから出始めていましたし、企業のトップの人たちもその少し前から、もう常時人を抱える形は維持できないと表明していました。
制度上・計算上はたしかにそうなっていても、このように「40代・50代でいったんクビ」がわりと普通のこととなると、月額平均22万円ももらえなくなります。
しかもこの平均で月額22万円というのも、数字上の平均でしかないらしく、実際には満額受給できていない人は今現在でも多いようです。 神樹兵輔氏が書いた「 自分に合った 資産運用・投資術 」 には、多くの人は実際には国民年金に毛が生えた程度の額しかもらっていないとありましたが、それが少し大げさだったとしても、例えば他の生命保険系のサイト記事などにも(「老後資金にまつわる数字の平均値を知って、自分の老後のビジョンを作ろう」、平均的な月額受給額は19万円とありますから、何にしても、とにかく本当の平均は少ないということなのでしょう。
先日も紹介した年金機構のパンフレット「知っておきたい年金の話」にも年金だけで生活できている人は51%もいるとあるとおり、たしかに年金だけで生活できる人が半数以上もいることからそれなりに堅く頼れる制度であることは事実のようですが、一方で裏を返せば、49%の人たち(中にはもしかしたら単純に贅沢をしているからという人も含まれているかもしれませんが…)は何らかの形で他に収入を得ないと生活できない状態のようです。
ですから結局、サラリーマンであっても、個人事業主であっても、「何らかの準備」は必要なのは変わりません。
支出がハデで備えが薄いのは、サラリーマンも個人事業主も同じかも
先程最初に触れたファイナンシャルフィールドに記事によると、サラリーマンの人よりも個人事業主の人のほうが全体的に見て支出がハデとありますが、飲食や贈答品が多いとあるので、個人事業主の場合は、経費で落とせるものが多いからかもしれません。サラリーマンの場合は経費にできないので、支出に乗らないだけなのかも…。
それに、支出の全てが消えてなくなるものへの消費に回っているとは限りません。金遣いが荒いように見えて、「残るもの」(繰り返し使えるものやお金を生むもの)にちゃんと使っている人も多く居ます。
それに金遣いが荒いのは、個人事業主に限ったことではありません。雇われの中にも金遣いの荒い人はたくさんいます。高給の人の多くは、パーキンソンの法則どおりに、得た分ほぼ全てを使っていたりします。40代後半あたりでクビになり、老後がどうのどころか現役の間の生活を再建できなかった人をこれまで多く見ました。彼らは皆、給料が高いので残しているものもそれなりにあるだろうと思いきや、見事にほとんど使い切っていたため、退職日近くになり「やり方を教えてほしい」と言われても元手がないので助けようがない状態でした。
仕事をもらって働いて対価をもらうという形である以上は、フリーであってもサラリーマンであっても、働けない・働く機会がない=収入ゼロ=老後の準備が難しいのは同じです。クビや老後への備えを真剣に考えなければならないのは両者とも変わりません。
どういう形で働いているにせよ、しっかりとじぶんのもの(不動産や株式やサイトなど、自分でコントロールできるもの)を増やしてクビや老後の生活費不足に備えていきましょう。