将来年金がもらえるかどうか分からないので保険料を納めたくないという人もいるようなのですが、年金は国庫負担が半分近く入っており積立金も豊富なので(運用で数兆円規模で上げ下げしていますが)、すぐに破綻するようには見えません。よく「つぶれるだろう」とか言われたりしてますが、数字を見るかぎりではそこそこ堅くてまだ信頼できそうなので、もし未納分があればなるべく納めておいて受給資格を固めて満額もらえるようにしておいたほうが良さそうです。
ですが給料や年金以外の収入源がある人の場合は、未納分を無理に追納することに固執しなくても良さそうです。年金以外の収入源自体をより強化していったほうが、老後どころかまだ現役でいる間の不測の事態への備えにもなってくれるからです。
追納の制度を使う
大学在学中はあまり社会保障制度について調べたこともなかったので、20歳以降の帰国するまでの約3年分くらいが年金保険料が未納の状態になっています。手続きをすれば「未納」とされずに済んだらしいのですが、帰国後はすでに時間が経ち過ぎていて、これを追納することができなかったように記憶しています。
年金は元々25年以上保険料を納め続けなければ受給資格はないとされていましたが、3年前の変更で25年→10年に短縮されたため、将来受給すること自体は可能なのですが、支給額は少し減額されることになります。
そのマイナス幅は、マイナビニュースの「20・30代は要注意! 学生時代に払っていない年金は追納したほうがいい?」によると、例えば学生時代に保険料未納機関が3年くらいだった場合は、年額で6万円(月額換算で5千円)も受給額が減り、この減額は一生涯にわたって続くので、25年それが続けば150万円にもなるとあります。
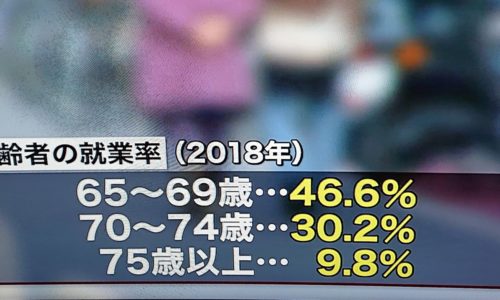
年金機構のホームページによると大半以上の人たちは引退後は年金収入が唯一の収入源とあるため、他に何も収入源を持っていない場合は、なるべく未納から10年以内に追納して、満額受給できるようにしておいたほうがいいかもしれませんね。毎月5千円あれば食費の足しになったりと、だいぶ助かるかもしれません。
副収入を増やすことは、それ老後対策になると同時にクビ対策にもなる
ただ副収入がある場合は、保険料の未納分の追納にそれほどこだわる必要はありません。追納するとその歳には税金の控除を受けられるとあるので、もちろん余力があれば、納めておいてもいいかもしれませんが、年金は基本的には歳を取ってからもしくは病気やけがで身体を壊した等でなければ受給できないので、もともと老後のためにあるものなので仕方がないのですが、基本的には現役の間にはこれには頼れません。
老後2,000万円問題が騒がれて以降、まだずいぶん先の老後のことばかりに目が行ってとにかく心配という人が一気に増えた印象がありますが、生活者に迫っている危機は老後問題だけではありません。
20~50代の現役でいる間の雇用の不安定さも大きな問題です。コロナ禍が起きなかったとしても40歳以上の人員の大量整理といったことはすでに昨年から起き始めていて、「人生100年時代」の流れに相反して、若いうちに就いた職でずっと働けるのが当たり前ではなくなってきています。
突然の失業リスクへの備えとして公的には失業保険が用意されていますが、支給される期間は6~12か月くらいと給付にはリミットがあるため、それに対する備えも持っておかないとなりません。6~12か月あれば通常は何らかの職に就けるはずと見越して設定されているのだと思いますが、再就職に数年間掛かるあるいはそれ以上経っても見つからないといったことも珍しくありません。「だからこそ貯蓄を!」というアドバイスをよく見かけますが、それでは問題解決にはなりません。
現金は一度使えば手元から消えて無くなってしまうので、貯蓄の取り崩しでたとえばクビによる生活破綻の危機を乗り越えられたとしても、再就職後はまず次の危機に備えてまたお金を貯め直すところからの再出発となるので、歳を取れば取るほどこれを繰り返すのはキツくなります。働けなくなれば繰り返すこともできなくなります。
こうしたクビで無収入になるリスクや老後の生活費補填の両方を兼ねた手段としては、お金に働いてもらい、お金を稼ぎ続けてもらうという方法が有望です。
例えば不動産や株式などから上がってくる家賃は配当は、使えば消えて無くなってしまうのは現金と同じですが、そのお金を生んでくれる資産自体はべつに消えて無くなるわけではありません。繰り返し何度も使えます。老後を待たなくても今すぐに役立ってくれます。しかもこれらは自分のものですから、誰かが「もう歳だから止めろ」と言ってくることもありません。
若いうちから初めて毎月数万円を貯め続けて投資の種銭を作り、お金を生んでくれる資産を買い続ければ、クビになりやすい年齢に到達する頃には、自分の給料の大部分に相当する額を稼げるようになることもできます。
上手くメンテ・リバランスしていけばずっと使えるので、人生を通しての強い味方になってくれます。
いままで特に何も準備をしてこなかった…という60代くらいの人だって、例えば年金収入が少し足りない・未納分を追納して年金収入を増やすには遅すぎた・働くにしても体はもうキツい…といった状況にあるのであれば、同じ方法で小額の投資で月額数万円分を稼いで生活費を補うといったやり方もあります。
老後対策・クビ対策としては、年金受給額を増やす、もっと働く、もっとお金を貯めてそれを取り崩せるようにする以外にもこういう方法があることを知ってもらえれば幸いです。